Economia · GUIDA
Un credito non pagato: i primi passi per fare chiarezza
Documenti, scadenze e comunicazioni da ordinare prima di scegliere come procedere.
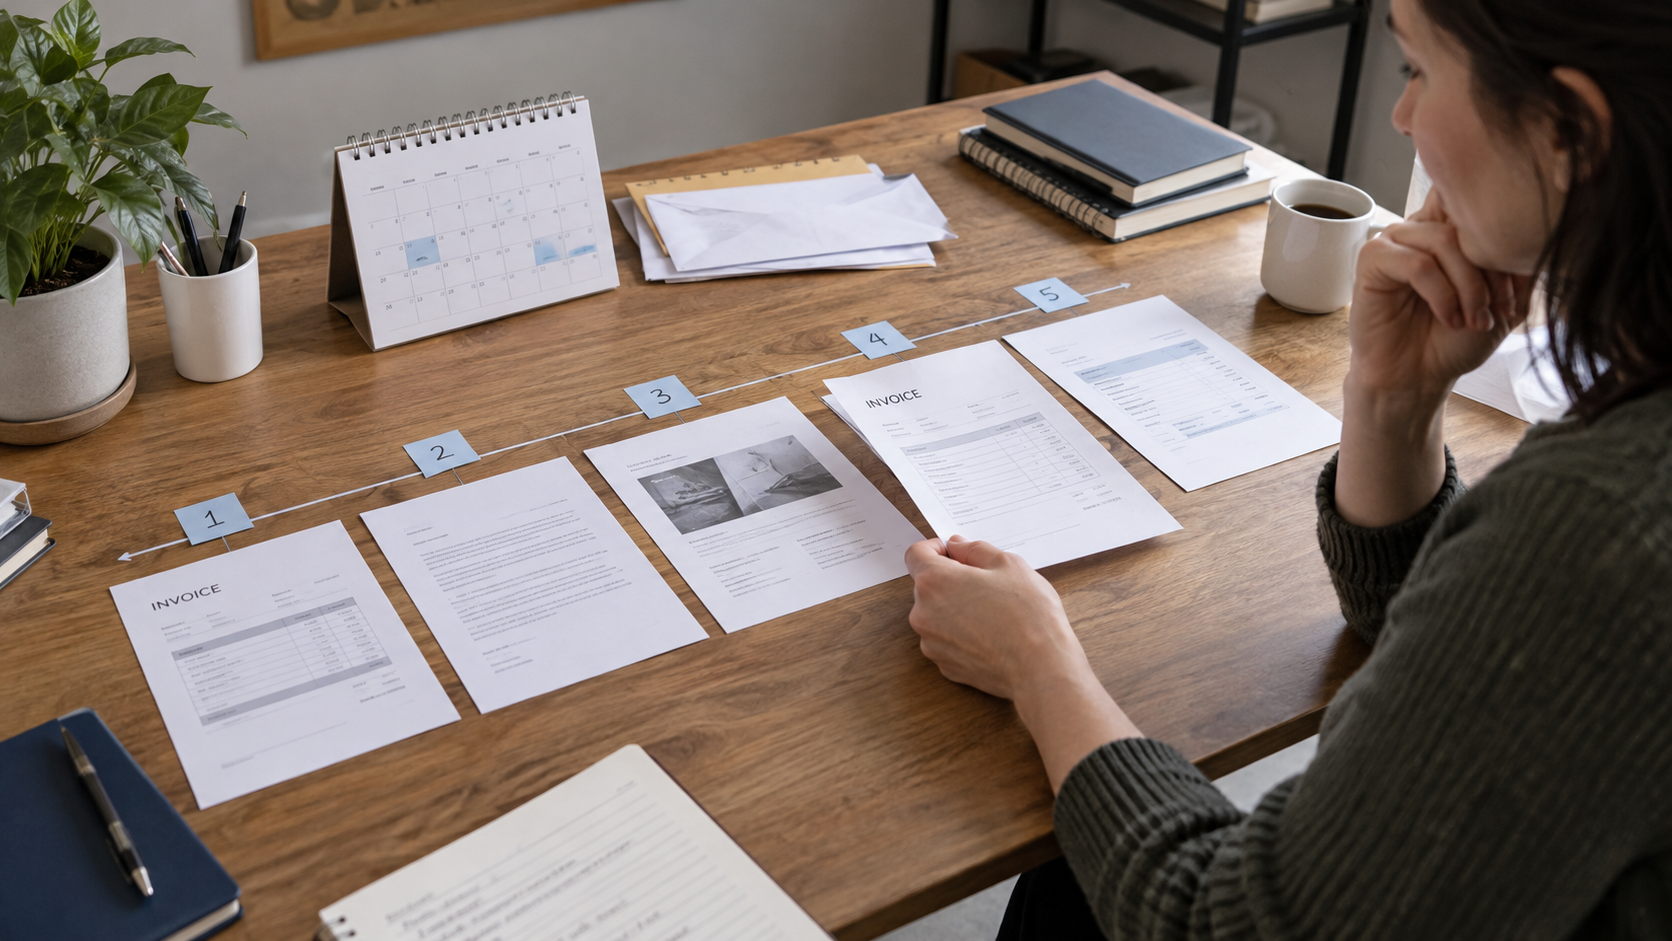
In breveRaccogli il titolo del credito, le scadenze, le prove delle prestazioni e tutte le comunicazioni già avvenute.
Ricostruisci i fatti
Prepara una cronologia essenziale: origine del credito, importi, scadenze, pagamenti parziali e contatti già avvenuti.
Distingui prova e ricordo
Contratti, ordini, fatture, consegne e messaggi possono avere un peso diverso. Conserva gli originali e segnala ciò che manca.
Scegli il passo proporzionato
Un sollecito, una proposta di rientro o un percorso formale non sono la stessa cosa. La scelta dipende dai documenti, dal rapporto e dai tempi applicabili.
Prima dell’azione viene la ricostruzione
Un credito non pagato contiene almeno quattro domande: da quale rapporto nasce, chi è obbligato, quale importo è esigibile e quali prove sostengono la ricostruzione. Saltarne una rende fragile anche una comunicazione formalmente corretta.
Parti dai documenti originari e ordina gli eventi. Distingui capitale, pagamenti parziali, note di credito, contestazioni, interessi e spese. Gli accessori richiedono un titolo e un calcolo verificabile; non aggiungerli per aumentare pressione.
La fattura parzialmente contestata
Esempio illustrativo costruito per spiegare una situazione possibile.
Un cliente non paga una fattura di 4.000 euro ma aveva contestato per email una parte della prestazione. Il creditore ricorda soltanto la promessa di pagamento successiva; il cliente ricorda soltanto il difetto. Una richiesta che ignora entrambe le comunicazioni irrigidisce il conflitto e nasconde il punto realmente da verificare.
La matrice più utile ha quattro colonne: fatto, versione della controparte, documento, questione aperta. Può emergere una parte non contestata, un documento mancante o la necessità di una valutazione tecnica. Non significa rinunciare: significa scegliere su una base leggibile.
Proporzionalità non significa debolezza
Una comunicazione iniziale può identificare il rapporto, riportare importo e scadenza, chiedere pagamento o riscontro e indicare un termine. Il tono deve restare fermo e preciso, senza conseguenze automatiche non ancora valutate.
Se non arriva risposta, confronta importo, urgenza, qualità delle prove, costi, tempi e rischio di insolvenza. Per crediti transfrontalieri nell’Unione europea esistono strumenti specifici, come l’ingiunzione di pagamento europea, ma requisiti e competenza vanno verificati sul caso.
- Controparte correttamente identificata
- Importo riconciliato
- Contestazioni conservate
- Termine comprensibile
- Passo successivo deciso, non minacciato
La mossa da cinque minuti
Rinomina i cinque documenti principali iniziando dalla data in formato anno-mese-giorno. Poi scrivi l’importo che ritieni dovuto e mostra il calcolo in una riga. Se non riesci, non inviare ancora un sollecito definitivo.
Rivolgiti a un professionista quando si avvicinano scadenze, il credito è rilevante, la controparte contesta, sono coinvolti più soggetti o servono attività riservate. Porta originali ordinati e una cronologia: non solo schermate selezionate.
Una cronologia verificabile
Crea una tabella con data, evento, documento e fonte: rapporto originario, prestazione, scadenza, contestazioni, pagamenti parziali e solleciti. Se una data è incerta, dichiaralo invece di colmare il vuoto con un ricordo.
Conserva gli originali e lavora su copie. Per messaggi ed email mantieni mittente, destinatario e data: una schermata isolata può perdere il contesto.
- Accordo
- Prova della prestazione
- Importo e scadenza
- Pagamenti ricevuti
- Comunicazioni
Importo, controparte e comunicazione
Verifica chi è il debitore corretto, quale somma è scaduta e come è stata calcolata. Interessi, penali o spese non vanno aggiunti senza controllare titolo e regole applicabili.
Un sollecito utile identifica il rapporto, indica importo e scadenza, chiede verifica o pagamento entro un termine ragionevole e offre un canale per segnalare errori. Evita minacce e conseguenze non valutate.
Quando chiedere assistenza
Prescrizione, natura del credito, prove e situazione della controparte possono cambiare la strategia. Chiedi assistenza quando l’importo è rilevante, il tempo è critico, esiste una contestazione o servono attività riservate.
Porta una cartella ordinata e una domanda precisa. Confronta opzioni, costi, tempi e conseguenze: nessun percorso serio garantisce in anticipo il risultato.
Come usare questa guida
Usa i passaggi come una traccia di preparazione, non come una risposta automatica al tuo caso. Evidenzia ciò che sai, ciò che devi confermare e ciò che dipende da una regola, da un documento o da una valutazione professionale. Per ogni informazione importante annota la fonte e la data: una decisione è più solida quando può essere ricostruita e aggiornata.
Prima di agire, rileggi la checklist e formula una domanda concreta. Porta al confronto soltanto i documenti pertinenti, attraverso un canale sicuro, e chiedi che siano dichiarati limiti, costi, tempi e prossimo passaggio. Se emergono urgenze, scadenze o attività riservate, interrompi il percorso generale e rivolgiti al professionista competente. Conserva infine un riepilogo delle decisioni prese e delle verifiche ancora aperte.
- Fatti e fonti separati dalle ipotesi
- Domanda e risultato atteso scritti in modo semplice
- Documenti pertinenti e condivisi in sicurezza
- Scadenze e responsabilità assegnate
- Revisione della situazione quando cambiano i dati
Il fascicolo minimo e i criteri di scelta
Apri con un riepilogo di parti, rapporto, prestazione, importo originario, pagamenti, saldo, scadenza e contestazioni. Collega ogni riga a contratto, ordine, prova di esecuzione, fattura, pagamento o comunicazione. Verifica identità e recapito della controparte: intermediari e nomi commerciali non dimostrano da soli chi sia obbligato.
Confronta valore, qualità della prova, tempo e recuperabilità lecita. Non attendere con prescrizioni vicine, atti formali, insolvenza, più debitori o importi critici. Chiedi al professionista punti forti e deboli, documenti mancanti, opzioni e costi. Conserva gli originali senza alterare messaggi o file.
- Saldo riconciliato
- Documenti numerati
- Contestazioni complete
- Controparte verificata
- Scadenze controllate
Il punto che sorprende
Il dato controintuitivo è questo: la prima difficoltà può essere identificare debitore e saldo, non scegliere la procedura più incisiva. Per valutarlo collega ogni affermazione a un documento, una persona responsabile e una data. La sorpresa diventa così un criterio di controllo, non una frase costruita per attirare attenzione.
Il confronto utile non è fra una soluzione perfetta e l’assenza di rischi. È fra scenari con costi, tempi, reversibilità e conseguenze differenti. Scrivere le ipotesi impedisce di trattare come certo ciò che dipende da comportamento, mercato, norme o valutazioni professionali.
Se non fai nulla
Rinviare non mantiene sempre la situazione immobile: un sollecito con importi non riconciliati o contestazioni omesse irrigidisce il rapporto. Non significa che il danno sia inevitabile, ma che diminuiscono il tempo per verificare e il numero di scelte reversibili. Individua la prima decisione che diventerebbe urgente e la prova necessaria per prenderla.
Una parte resta recuperabile attraverso cronologia, matrice delle contestazioni e calcolo trasparente del saldo. Se esistono scadenze, atti formali, rischi per persone o importi rilevanti, questa guida non basta. Serve assistenza tempestiva per prescrizioni, atti, insolvenza, garanzie, più debitori o elementi esteri. Chiedere aiuto in quel punto è una scelta di perimetro, non una promessa di risultato.
Il fascicolo minimo
Prepara soltanto documenti che cambiano una decisione o ricostruiscono un fatto. Ogni file deve avere origine, data e funzione comprensibili. Se manca un elemento, registralo come informazione da ottenere invece di sostituirlo con un ricordo.
Ordina prima la domanda, poi dati e persone, infine le opzioni. Il riepilogo deve dire che cosa è deciso, che cosa resta aperto, chi agisce e quando la situazione sarà verificata di nuovo.
- accordo originario
- prova della prestazione
- fatture e note
- pagamenti
- comunicazioni complete
Quattro domande prima di decidere
Rispondi con fatti, non con formule rassicuranti. Se una risposta dipende da un valore, una regola o un potere che non sai verificare, indica il limite e la fonte da consultare. Una domanda rimasta aperta è più utile di una certezza costruita su dati incompleti.
Confronta le risposte con lo scopo iniziale. Se il percorso produce soltanto nuovi documenti ma non chiarisce chi decide, entro quando e con quale conseguenza, manca ancora un passaggio essenziale.
- Chi è obbligato?
- Quale parte è contestata?
- Quale documento prova ogni fatto?
- Quale scadenza rende urgente la valutazione?
Cosa fare domani mattina
Dedica venti minuti a un output che possa essere mostrato e corretto. Non inviare dati sensibili e non assumere impegni definitivi. Completa le azioni elencate; alla fine dovresti avere una domanda più precisa, non necessariamente una risposta finale.
Questo articolo aggiunge qualcosa che la fonte primaria non offre da sola: confronta le opzioni di recupero usando prova, tempo, costo e recuperabilità. Conserva il foglio di lavoro, annota la data e aggiornalo quando cambia un fatto. La memoria è fragile; una decisione ricostruibile può essere discussa e corretta.
- rinomina i file per data
- scrivi il saldo in una riga
- separa contestato e non contestato
- prepara un riepilogo
Fonti e riferimenti
Questa guida è un contenuto editoriale interno di orientamento. Le informazioni che dipendono da norme, procedure o requisiti devono essere controllate sui canali istituzionali pertinenti e sul caso concreto prima di agire.
- Portale europeo e-Justice — ingiunzione di pagamento in Italia · verificata l’11 ottobre 2026
Fonti consultate e verificate il 11 ottobre 2026.